Sächsische Konjunktur bleibt schwach
Nach einem kräftigen Dämpfer im Frühjahr, ausgelöst durch die Auswirkungen des Nahost-Konflikts zwischen den USA, Israel und dem Iran, hat sich die Stimmung in der sächsischen Wirtschaft zwar wieder aufgehellt, jedoch bleibt die Skepsis in den sächsischen Unternehmen weiterhin hoch. Ein selbsttragender Aufschwung ist nach wie vor nicht erkennbar. Der IHK-Geschäftsklimaindex*, der die Einschätzungen zur aktuellen Lage und zu den Erwartungen in sächsischen Unternehmen gleichrangig berücksichtigt, steigt um sechs auf 99 Punkte und erreicht damit lediglich wieder das Niveau vom Jahresbeginn 2026.
Die deutschlandweit zuletzt erkennbaren Anzeichen einer konjunkturellen Erholung sind im Freistaat weitgehend ausgeblieben. So ist das sächsische Bruttoinlandsprodukt im ersten Halbjahr 2026 weiter gesunken. Weder die Exporte noch die staatlichen Ausgaben für Infrastruktur und Verteidigung konnten die konjunkturelle Dynamik bisher entscheidend beleben. Den Ergebnissen der aktuellen Konjunkturumfrage der sächsischen Industrie- und Handelskammern, die vom 31. August bis 28. September 2026 durchgeführt wurde, liegen Antworten von 1.582 Unternehmen mit mehr als 80.000 Beschäftigten aus allen Wirtschaftsbereichen zugrunde.
Geschäftslage und -erwartungen
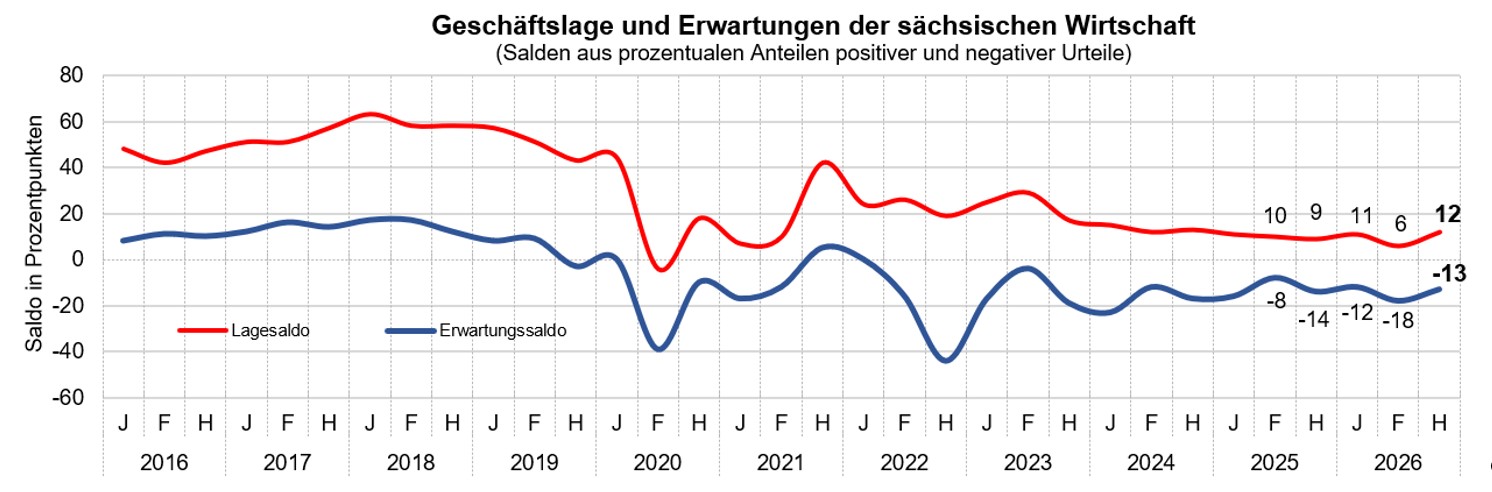
Nachdem sich die Geschäftslage in den sächsischen Unternehmen im Frühjahr infolge der Kriegshandlungen im Nahen Osten und deren Auswirkungen auf die internationalen Energiemärkte verschlechtert hatte, ist nun eine moderate Besserung erkennbar. Der Lagesaldo verdoppelt sich von sechs auf 12 Punkte. Mit Ausnahme des Großhandels sind die Salden in allen Wirtschaftsbereichen mehr oder weniger leicht gestiegen. Dennoch bleibt das Ergebnis weiterhin auf dem schwachen Niveau der vergangenen drei Jahre.
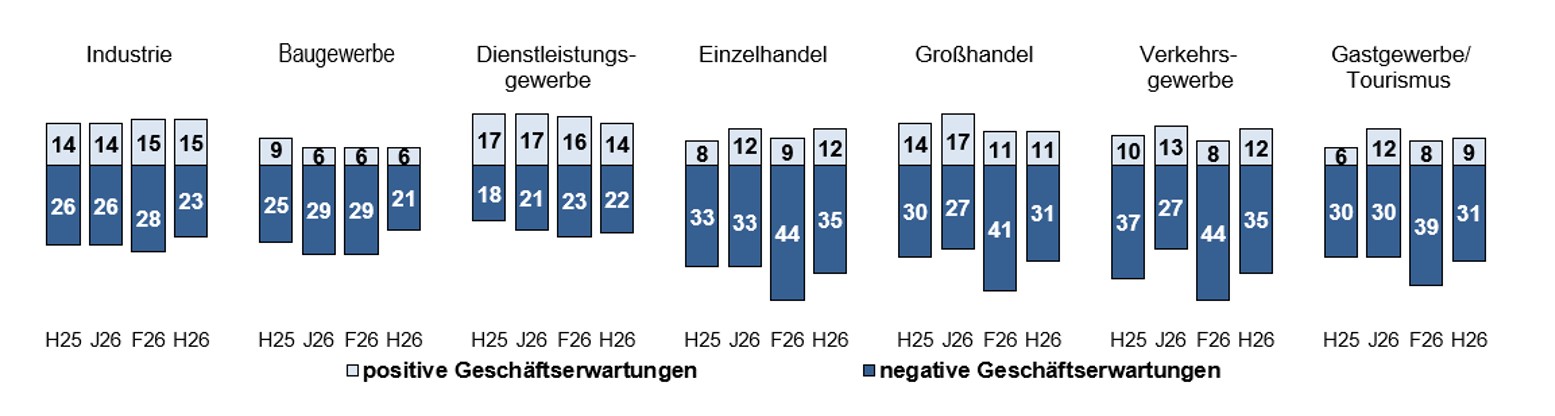
Auch die Geschäftserwartungen haben sich nach dem kräftigen Rückgang im Frühjahr wieder erholt. Der entsprechende Saldo steigt um fünf auf -13 Punkte. Auch hier ist in den meisten Wirtschaftsbereichen ein Anstieg zu beobachten. Ausnahme ist das Dienstleistungsgewerbe. Trotz der Verbesserung bleiben die Unternehmen ausgesprochen skeptisch. Der Anteil der Pessimisten liegt weiterhin über dem der Optimisten. Die Wachstumsaussichten bleiben damit trotz finanzpolitischer Impulse auch für die kommenden Monate ausgesprochen verhalten. Nach wie vor belasten hohe Energie-, Produktions- und Standortkosten, eine gedämpfte Nachfrage, eine schwache Konsumstimmung und übermäßige Bürokratie die Unternehmen.
Geschäftslage
- Schlecht (21 %)
- Gut (33 %)
- Befriedigend (46 %)
Gut: 33 %
Befriedigend: 46 %
Schlecht: 21 %
Geschäftserwartungen
- Schlechter (26 %)
- Besser (13 %)
- Gleichbleibend (61 %)
Besser: 13 %
Gleichbleibend: 61 %
Schlechter: 26 %
Investitionen, Beschäftigung und Risiken
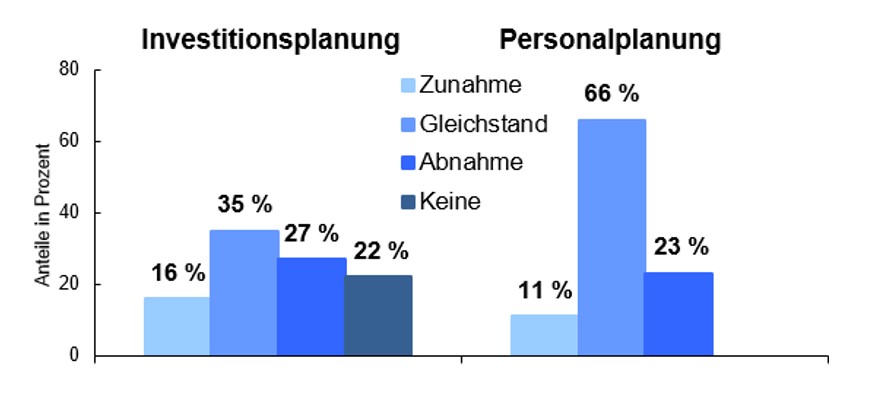
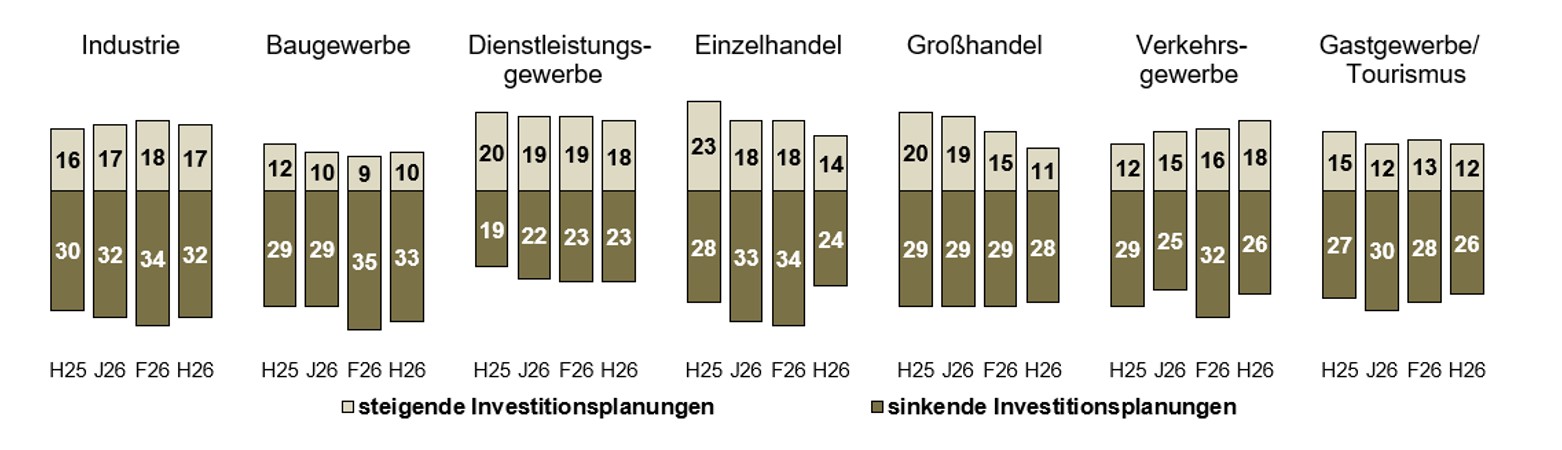
Entsprechend der zurückhaltenden Prognosen bleiben auch die Investitionsaktivitäten der gewerblichen Wirtschaft schwach. Nur 16 Prozent der sächsischen Unternehmen wollen ihre Investitionsausgaben erhöhen, während 27 Prozent mit sinkenden Investitionsbudgets rechnen. Insbesondere bei langfristigen Standortinvestitionen ist die Zurückhaltung weiterhin groß.
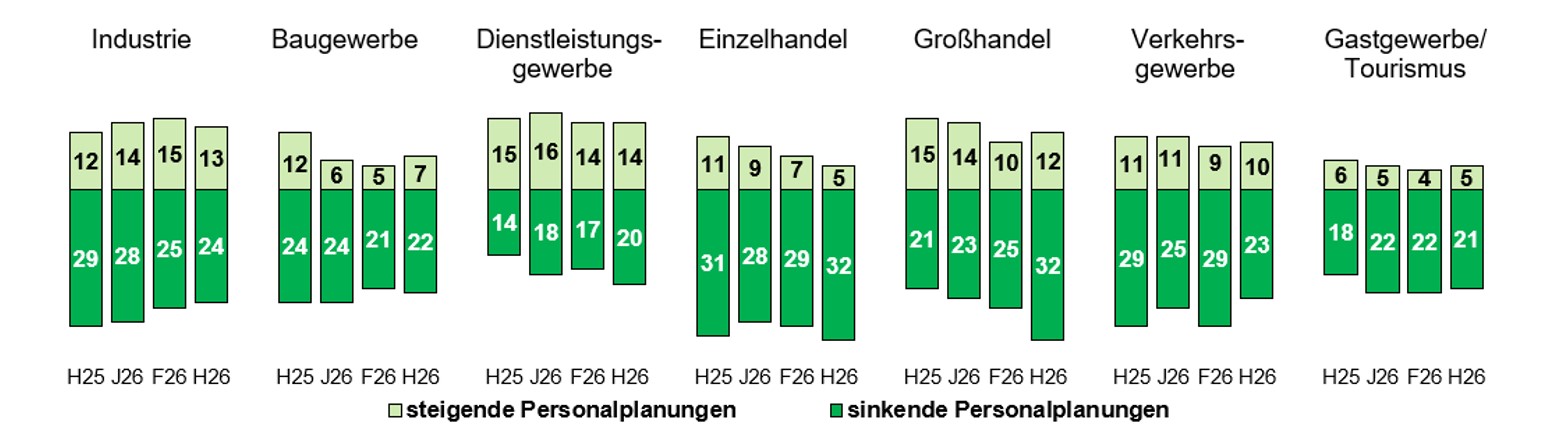
Auch bei den Personalplanungen ist keine Besserung erkennbar, was ebenfalls auf geringe Wachstumsperspektiven hindeutet. Nur etwa jedes zehnte Unternehmen plant mit einer steigenden Mitarbeiterzahl, gut jedes fünfte geht von einer rückläufigen Personalentwicklung aus. Die entsprechenden Salden liegen in allen Wirtschaftsbereichen im Minus. Ein weiterer Rückgang der Beschäftigtenzahl in Sachsen ist daher wahrscheinlich.
Im sächsischen Risikoradar gab es gegenüber dem Frühjahr 2026 einen Wechsel an der Spitze. Die Arbeitskosten sind mit 68 Prozent wieder der meistgenannte Risikofaktor. Die Energiepreise folgen mit 65 Prozent dicht dahinter. An dritter Stelle liegen mit 61 Prozent weiterhin die Kraftstoffpreise, die seit der Eskalation des Nahostkonflikts immer wieder neue Höchststände erreichen. Jeweils mehr als der Hälfte der Unternehmen sieht zudem die wirtschaftlichen Rahmenbedingungen und die Inlandsnachfrage als Risikofaktoren.
Geschäftslage leicht erholt
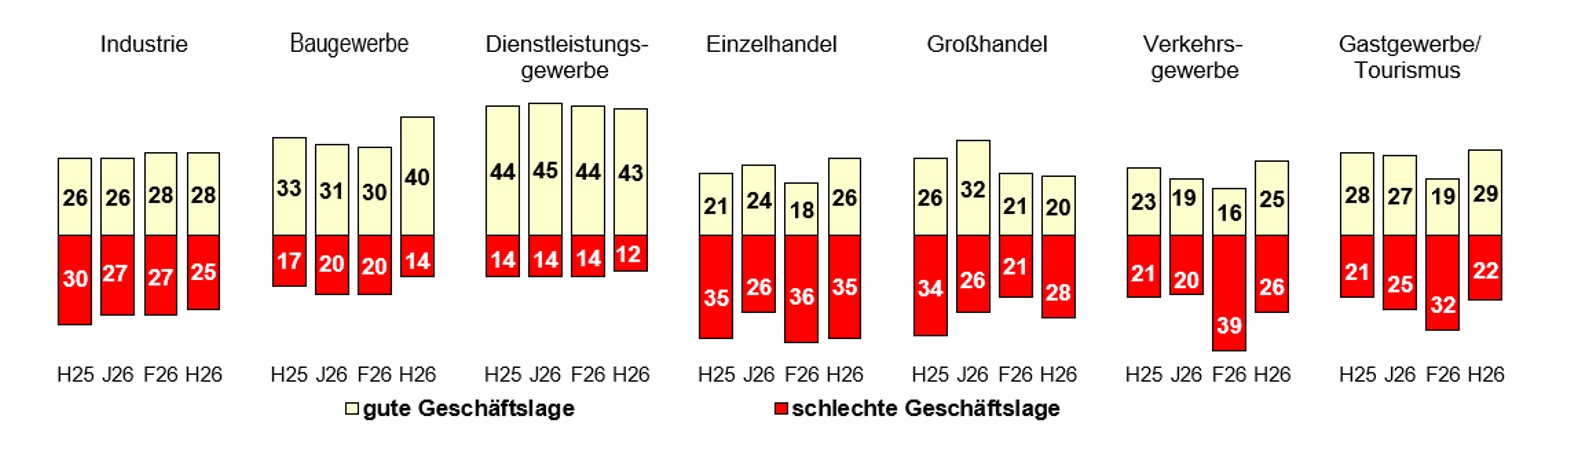
Die Lage der sächsischen Industrie hat sich in den vergangenen Monaten nur geringfügig verbessert. Der entsprechende Saldo steigt um zwei auf 3 Punkte. Die Umsatzentwicklung verlief etwas besser und die Kapazitätsauslastung nahm leicht zu. Dennoch haben insbesondere Unternehmen im Automotivbereich mit teilweise existenziellen Problemen zu kämpfen. Auch die Ertragsentwicklung bleibt unbefriedigend, 47 Prozent der Betriebe melden rückläufige Gewinne. Ihre Geschäftsaussichten bewerten die Unternehmen etwas besser als zuletzt. Der Saldo steigt um fünf auf nunmehr -8 Punkte. Damit bleiben die Wachstumsaussichten jedoch weiterhin gering. Vor allem die Inlandsnachfrage ist weiter schwach (Saldo: -24 Punkte). Die leichte Verbesserung der Auslandsnachfrage reicht indes für einen Wachstumsschub nicht aus. Auch die Umsatz- und Exporterwartungen bleiben trotz besserer Werte im negativen Bereich. Die Unternehmen leiden vor allem unter hohen Standortkosten, insbesondere den Energiepreisen, einer überbordenden Bürokratie und dem zunehmenden Wettbewerbsdruck aus China.
Eine deutliche Verbesserung der Lage ist aktuell im sächsischen Baugewerbe zu beobachten. Die Kapazitätsauslastung hat sich spürbar verbessert und die Umsätze zogen an. Dennoch kämpfen weiterhin mehr Baufirmen mit sinkenden (35 Prozent) als mit steigenden Umsätzen (19 Prozent). Auch die Ertragsentwicklung bleibt mit einem Saldo von -32 Punkten tief im negativen Bereich. Trotz der verbesserten Lageeinschätzung bleibt die Situation im Baugewerbe schwierig. Dies zeigt sich auch in den skeptischen Geschäftsaussichten der Unternehmen. Der Saldo von -21 Punkten liegt nur zwei Punkte über dem Frühjahrswert. Auch die Auftrags- und Umsatzsalden mit -25 bzw. -24 Punkten lassen kein nachhaltiges Branchenwachstum erwarten. Der Wohnungsbau und die privaten Investitionen kommen weiterhin nicht in Schwung. Öffentliche Investitionen allein können die Baukonjunktur nicht entscheidend beleben.
Kaum Veränderungen gegenüber der vorherigen Umfrage sind im sächsischen Dienstleistungsgewerbe zu verzeichnen. Der Lagesaldo steigt um einen auf 31 Punkte. Auch die Salden zur Umsatz-, Ertrags- und Personalentwicklung verbesserten sich seit dem Frühjahr 2026 nur leicht. Im Gegensatz zu allen anderen Wirtschaftsbereichen haben die Dienstleister ihre Geschäftserwartungen nicht angehoben. Vielmehr sinkt der Saldo um einen auf nunmehr -8 Punkte. Die Auftragsentwicklung verläuft weiterhin schleppend (Saldo: -12 Punkte). Bei den Umsatzerwartungen halten sich Optimisten und Pessimisten mit jeweils 23 Prozent weiterhin die Waage.
Differenziert verlief die Entwicklung im Handel. Während sich die Lage im Einzelhandel verbesserte, ging es im Großhandel weiter bergab. Die Lagesalden liegen mit -9 und -8 Punkten in beiden Bereichen nahezu gleichauf. Ihre Geschäftserwartungen haben sowohl die Einzel- als auch die Großhändler deutlich angehoben. Dennoch zeugen die Prognosesalden von -23 bzw. -20 Punkten weiterhin von einer vielfach angespannten Situation. Der Handel wird nach wie vor durch eine schwache private Konsumnachfrage gebremst. Hohe Kosten sowie der zunehmende Inflations- und Wettbewerbsdruck dämpfen ebenfalls die Stimmung.
Trotz der stark gestiegenen Kraftstoffpreise haben die Unternehmen im sächsischen Verkehrsgewerbe ihre Lageeinschätzung deutlich angehoben. Der Saldo klettert um 22 Punkte auf -1 Punkt. Auch die Umsatz- und Ertragsentwicklung war besser als im Frühjahr. Zwar konnten viele Unternehmen ihre Verluste reduzieren, doch meldet weiterhin die Hälfte eine verschlechterte Ertragslage. Die Geschäftsaussichten fallen weniger pessimistisch aus als im Frühjahr, zeugen aber weiterhin von einer schwierigen Situation. Nur 12 Prozent rechnen mit besseren, dagegen 35 Prozent mit schlechteren Geschäften. Die Auftragseingänge sind bei jedem dritten Unternehmen rückläufig, während die Umsatz-erwartungen per saldo 24 Punkte im Minus liegen. Neben der verhaltenen Nachfrage bleiben die Kostenbelastungen für die Unternehmen außergewöhnlich hoch.
Das sächsische Gast-/Tourismusgewerbe profitierte vom saisonalen Nachfrageanstieg im Sommerhalbjahr und hat seine Lageeinschätzung wieder angehoben. Der Saldo stieg von -13 auf 7 Punkte. Die Umsätze legten zu, bei der Ertragssituation gab es jedoch keine Entspannung. Damit zeigt sich das große Problem steigender Kosten: Hohe Fixkosten für Miete, Energie und Personal steigen gleichzeitig weiter, während die Verbraucherausgaben vielerorts zurückgehen. Entsprechend skeptisch beurteilen die Betriebe ihre Geschäftsaussichten. Knapp jedes dritte Unternehmen blickt pessimistisch in die Zukunft. Der Saldo liegt trotz bevorstehendem Adventsgeschäft bei -22 Punkten.
Geschäftserwartungen verbessert, aber weiterhin zurückhaltend
Weiterer Beschäftigungsrückgang wahrscheinlich
Der sächsische Arbeitsmarkt ist auch 2026 von der konjunkturellen Flaute geprägt. Abgesehen von saisonalen Schwankungen liegt die Zahl der Arbeitslosen über dem Vorjahresniveau. Gleichzeitig ist die Zahl der sozialversicherungspflichtig Beschäftigten kräftig gesunken. Vor allem die anhaltende Schwäche in der Industrie führte zu einem deutlichen Personalrückgang. Die wirtschaftliche Unsicherheit führte zudem dazu, dass offene Stellen zurückhaltender besetzt werden. Seit der vorherigen Umfrage im Frühjahr ist in 17 Prozent der Unternehmen die Mitarbeiterzahl gestiegen, in 27 Prozent hingegen gesunken. Der Saldo von -10 Punkte bestätigt damit einen moderaten Beschäftigungsrückgang. Eine Besserung ist auch in den kommenden Monaten nicht zu erwarten. Die Personalplanungen der sächsischen Unternehmen sind nahezu unverändert. Nach wie vor planen nur 11 Prozent der Betriebe mit einem Personalaufbau, während mehr als doppelt so viele (23 Prozent) von sinkenden Mitarbeiterzahlen ausgehen.
Auch der Blick auf die einzelnen Wirtschaftsbereiche zeigt kaum Veränderungen. Nach wie vor liegen die Salden der Personalplanungen in allen Bereichen im negativen Bereich. Sie reichen dabei von -6 Punkten im Dienstleistungsgewerbe bis -27 Punkte im Einzelhandel. Gegenüber der Frühjahrsumfrage haben sich die Salden in beiden Wirtschaftsbereichen etwas verschlechtert, ebenso wie in der Industrie mit aktuell -11 Punkten und dem Großhandel mit -20 Punkten. Leicht verbessert haben sich die Salden hingegen im Baugewerbe (-15 Punkte), im Verkehrsgewerbe (-13 Punkte) sowie im Gast- und Tourismusgewerbe (-16 Punkte). Der Vergleich gegenüber dem Vorjahresstand ist uneinheitlich und lässt insgesamt ebenfalls keine Verbesserung erkennen.
Der Fachkräftemangel wird aktuell nur noch von gut einem Drittel der Unternehmen als Risikofaktor betrachtet. Am höchsten ist der Anteil mit 43 Prozent im Baugewerbe
Investitionsplanungen stagnieren auf schwachem Niveau
Angesichts der verhaltenen Geschäftsaussichten bleibt auch die Investitionstätigkeit der sächsischen Unternehmen gedämpft. Gegenüber der vorherigen Umfrage stagnieren die Investitionsplanungen weitestgehend. Nur 16 Prozent der Betriebe wollen ihre künftigen Investitionsausgaben erhöhen, 27 Prozent diese zurückfahren. Der Saldo verbessert sich damit lediglich um einen auf -11 Punkte. Damit bestätigt sich die derzeit zweigeteilte Investitionsentwicklung. Während die öffentlichen Investitionen, insbesondere durch das Sondervermögen für Infrastruktur, deutlich ausgeweitet werden, bleiben die privaten Investitionen zurückhaltend. Die Ursachen hierfür liegen weiterhin in einer Kombination aus schwacher Nachfrage und ungünstigen Standortbedingungen. Dazu zählen hohe Energie- und Arbeitskosten, Bürokratie und Finanzierungskosten, unsichere Absatzperspektiven, der Strukturwandel, geopolitische Unsicherheiten und Handelskonflikte.
Wie bei den Personalplanungen liegen auch die Salden der Investitionsplanungen in allen Wirtschaftsbereichen mehr oder weniger deutlich im negativen Bereich. Am geringsten fällt das Minus mit -5 bzw. -8 Punkten im Dienstleistungs- und Verkehrsgewerbe aus. Es folgen der Einzelhandel mit -10 Punkten und das Gast- und Tourismusgewerbe mit -14 Punkten. Auch in der Industrie bleibt die Investitionstätigkeit mit einem Saldo von -15 Punkten äußerst schwach. Noch niedriger sind die Salden im Großhandel (-17 Punkte) und im Baugewerbe (-23 Punkte).
Ersatzbeschaffungen bleiben erwartungsgemäß das meistgenannte Investitionsmotiv. 71 Prozent der Unternehmen tätigen entsprechende Investitionen. Es folgen Rationalisierungsmaßnahmen und Innovationen in 31 bzw. 28 Prozent der Betriebe. Dagegen sinkt der Anteil der Unternehmen mit Investitionen zur Kapazitätserweiterung aufgrund der schwachen Nachfrage weiter von 22 auf 20 Prozent
HERAUSGEBER:
Industrie- und Handelskammer Chemnitz
Geschäftsbereich Standortpolitik
Straße der Nationen 25
09111 Chemnitz
0371 6900-1250
www.chemnitz.ihk24.de
Industrie- und Handelskammer Dresden
Geschäftsbereich Wirtschaft I Standort
Langer Weg 4
01239 Dresden
0351 2802-220
www.dresden.ihk.de
Industrie- und Handelskammer zu Leipzig
Abteilung Wirtschafts- und Bildungspolitik
Goerdelerring 5
04109 Leipzig
0341 1267-1254
www.leipzig.ihk.de
Den aktuellen Konjunkturbericht Sachsen können Sie über nachfolgendem Button gerne downloaden: